

Por Francisney Liberato
O nosso objetivo é sempre ter um nome limpo e um bom precedente financeiro.
O seu nome é algo muito precioso e que carrega consigo o nome da família, a igreja da qual faz parte, empresa em que trabalha etc. Manter o nome limpo, ou seja, sem nenhuma restrição é benefício para sua saúde financeira.
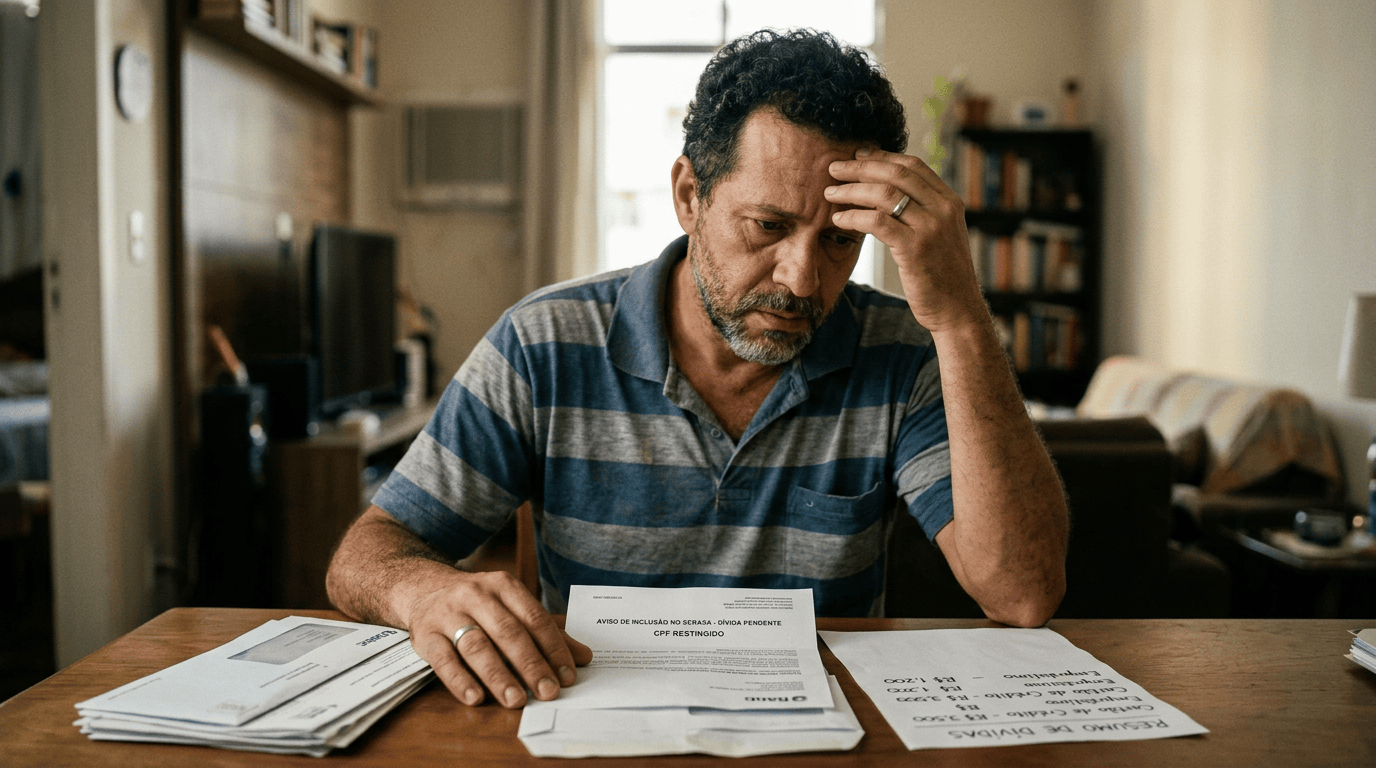
Quando fazemos algum tipo de compromisso financeiro, quer seja em banco ou para com alguém, no prazo combinado, espera-se que seja satisfeito o pagamento pelo devedor ao credor. Caso o compromisso não seja honrado, haverá problemas e restrições financeiras.
Existem algumas entidades às quais foi atribuída competência para fazer a gestão dos créditos e que servem como referência para os bancos, comércio e demais empresas. Vamos conhecer um pouco mais sobre elas.
Serasa – é uma empresa privada que faz análise e tem informações de crédito, isto é, um birô de crédito que reúne dados enviados por lojas, bancos e financeiras para dar apoio aos negócios. Essa empresa criou um banco de dados com apontamentos sobre dívidas vencidas e não pagas, cheques sem fundos, protestos de títulos e outros registros públicos e oficiais. Em suma, é um registro de todas as dívidas informadas das pessoas físicas e jurídicas.
Com isso, quando uma pessoa vai emprestar algum dinheiro no banco, a entidade financeira realiza uma pesquisa do seu Cadastro de Pessoas Físicas (CPF), para ver se há alguma pendência. Se for empresa, a pesquisa é feita pelo número do Cadastro Nacional de Pessoas Jurídicas (CNPJ).
A Serasa está ligada a serviços financeiros, como dívidas com bancos e instituições da área. Isso inclui operações com cheques sem fundos, dívidas com cartão de crédito ou financiamento em atraso.
Se na pesquisa for encontrada alguma restrição, ou seja, alguma pendência financeira, não paga, haverá o apontamento nesse relatório. Para refletir: você emprestaria dinheiro a alguém que tem restrição financeira? Provavelmente, não. E é dessa forma que funciona na prática.
Essa entidade, além de checar seu CPF ou CNPJ, atua como intermediária para lhe ajudar a negociar o pagamento e consequentemente limpar o seu nome.
Há ainda outras facilidades para o interessado:
Cadastro Positivo – é um banco de dados de bons pagadores. É um histórico do seu comportamento de crédito. Ele reúne informações sobre como você quita as contas, levando em consideração sua pontualidade e conduta como pagador de boletos. É como um currículo financeiro.
Score – é uma ferramenta utilizada na análise de risco de crédito de consumidores no Brasil e de outros países. O score está disponível na internet e vai de 0 a 1.000 pontos. Cada usuário é pontuado de acordo com a análise de uma série de fatores, como: pagamentos de contas em dia, histórico de dívidas negativadas, relacionamento financeiro com empresas e dados cadastrais atualizados. O score alto significa a possibilidade de o cidadão honrar compromissos financeiros nos próximos 12 meses e ter acesso facilitado ao mercado de crédito, já o score baixo, é o inverso do score alto.
Antifraude – é o monitoramento dos seus dados em tempo real, para saber se o seu CPF foi consultado por alguma empresa na Serasa ou no SPC, se há pendências e se alguma empresa estiver prestes a negativar o seu nome, você ficará sabendo antes.
Certificado Digital – emissão de Certificado Digital para consumidores, empresas e emissão de notas fiscais eletrônicas. O certificado serve como uma assinatura eletrônica. Com ele, é possível consultar o Imposto de Renda e assinar contratos digitalmente sem a necessidade de reconhecer firma.
A Serasa é diferente do SPC e Boa Vista? Sim. Elas são empresas independentes, com banco de dados individualizados, e que têm produtos e serviços distintos.
SPC – a sigla significa Serviço de Proteção ao Crédito. Ele funciona como banco de dados de informação sobre crédito, que tem caráter público. É um sistema de dados das Câmaras de Dirigentes Lojistas (CDL), que é alimentado também por associações comerciais. É uma empresa similar à Serasa. Uma das principais razões para quem acessa esses serviços é ver se o nome está negativado e limpá-lo.
O SPC disponibiliza informações de consumidores com dívidas no comércio em geral, que inclui dívidas com empresas de água ou de energia.
Todavia, há algumas diferenças entre elas. O banco de dados do SPC é coletado por lojistas credenciados, enquanto a Serasa os obtém por intermédio de bancos e instituições financeiras. O serviço de pesquisa do SPC é pago, já na Serasa há funções gratuitas.
Além de SPC e Serasa, existe também o Serviço Central de Proteção ao Crédito (SCPC), administrado pela Boa Vista Serviços, que tem banco de dados similar ao do SPC.
Por quanto tempo meu nome pode ficar sujo no SPC ou Serasa? Até quando a sua dívida por paga. Ocorrendo o pagamento, a empresa credora deve solicitar a exclusão do consumidor da lista de devedores em até cinco dias úteis.
Há algum lapso temporal para limpar o nome automaticamente? Sim. Se a dívida não for paga em até cinco anos e a empresa credora não utilizar meios jurídicos para que o pagamento seja feito, a restrição ao nome do consumidor é excluída automaticamente dos cadastros. A contagem do prazo tem início a partir do vencimento da conta. Após esse prazo, a empresa poderá continuar cobrando administrativamente e com o processo judicial iniciado antes da prescrição de cinco anos.
É possível renegociar a dívida? Sim, pois objetiva pagar menos juros e encargos financeiros, além de um valor menor. E, a partir do momento que pagar a primeira parcela da renegociação, o seu nome deve sair do cadastro de negativados. E se a dívida não for quitada, conforme a renegociação? O seu nome retorna para os órgãos de restrição ao crédito.
Protesto em cartório – ter uma dívida protestada pode atrapalhar bastante a sua vida. Você poderá ficar com o nome sujo no mercado e ainda ter dificuldades de obter crédito. O protesto em cartório acontece quando uma pessoa ou empresa registra a dívida de um terceiro.
É uma forma de cobrança extrajudicial, regularizada pela Lei Federal 9.492/97, cujo objetivo é cobrar o débito e também proteger legalmente o credor.
Os cartórios apresentam de modo automático o protesto aos órgãos de proteção ao crédito, como a Serasa.
Tente negociar antes de ter o título protestado, quem sabe, até dando algum prazo a mais. De todo modo, se não houver solução, proteste o devedor.
Os títulos que podem ser protestados são: carnês, cheques, contratos, notas promissórias, as certidões de dívida ativa, sentenças judiciais que não foram cumpridas, entre outros.
O protesto em cartório tem prazo de validade e, após cinco anos, o nome do cliente é retirado da lista de inadimplentes. Todavia, a dívida não desaparece e nem caduca. Na certidão constará essa informação. O devedor deve pagar a dívida e receber a carta de anuência.
Segundo o Instituto de Estudos de Protesto de Títulos do Brasil (IEPTB), mais de 65% dos débitos que são enviados para protesto são quitados em até três dias úteis.
Se for comprovado que o protesto aconteceu de forma indevida, o devedor poderá entrar com um processo e o credor poderá ser condenado ao pagamento de danos morais. Isso vale também para o nome negativado na Serasa, SPC etc.
Qual é o melhor? Serviços de proteção de crédito ou protesto? O processo de negativação não exclui o protesto da dívida e ambos podem ser usados como medida de cobrança.
O ideal é fazer planejamento financeiro e organizar as suas finanças. Não dê bobeira, renegocie e quite suas dívidas. O nome limpo vale muito mais do que muita coisa. Seja um cidadão exemplar!
Francisney Liberato é Auditor do Tribunal de Contas de Mato Grosso. Escritor. Palestrante e Professor há mais de 25 anos. Coach e Mentor. Mestre em Educação. Doutor Honoris Causa. Graduado em Administração, Ciências Contábeis (CRC-MT), Direito (OAB-MT) e Economia. Membro da Academia Mundial de Letras.
Portfólio de cursos e palestras: https://francisneyliberato.my.canva.site/
Entre no meu canal do TELEGRAM: 
Instagram: 
YouTube:
Facebook:
Spotify:
Saiba mais sobre o autor: 

